“A contabilidade pede a conciliação do imobilizado e a TI manda uma planilha.”
A cena
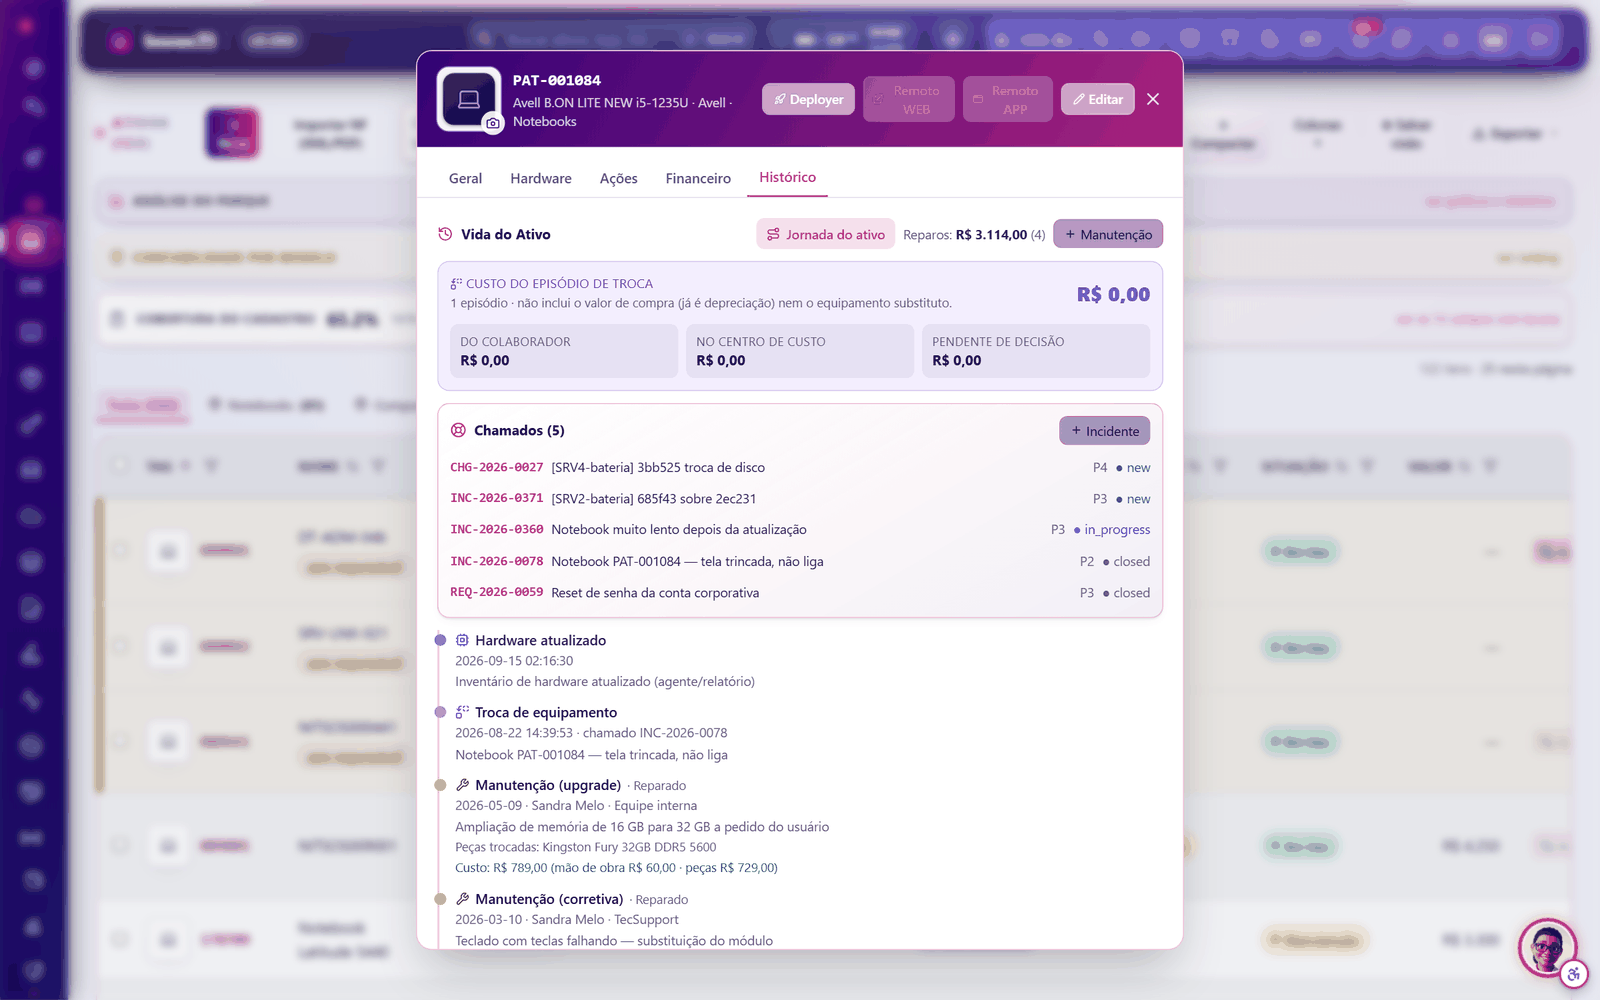
Fim de trimestre. O contador pede a conciliação do imobilizado contra o razão, bem a bem — o tipo de pedido que costuma virar uma tarde de Excel cruzando duas listas que nunca bateram. Aqui ela sai da tela: cada ativo carrega a nota que o originou, o valor, a data de aquisição, a depreciação acumulada e o centro de custo. E a diferença, quando existe, vem com o item que a causou.
No dia a dia
Três situações que a operação reconhece.
O ativo que a contabilidade tem e a TI não
Hoje: O razão traz um equipamento que ninguém encontra, e o campo tem equipamento que o razão desconhece. A conversa acaba em empate.
Com o InvenTI: A nota fiscal é a origem: o que foi comprado existe como ativo desde o primeiro dia, e o agente só confirma que ele está vivo.
01 / 06passa sozinha · pare o mouse em cima para ler
O limite declarado
O que este módulo não faz
[ lacuna — este módulo não tem limite declarado na auditoria. 🔴 Sem o bloco 5 a página não vai ao ar: confirmar com a auditoria antes de publicar. ]
Contra quem
Se hoje isso vive numa planilha mantida por uma pessoa: o que muda é a origem do número — ele vem do mesmo registro que a operação usa, então não há duas verdades para conciliar.